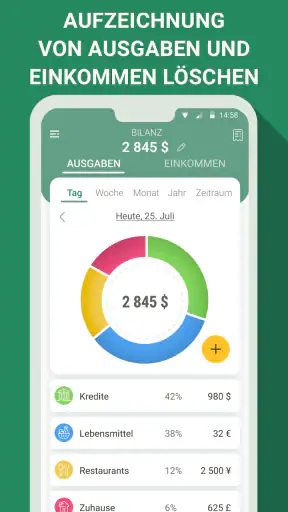
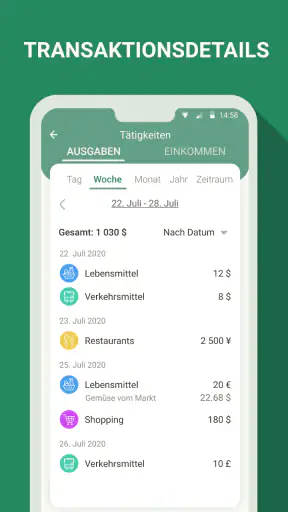
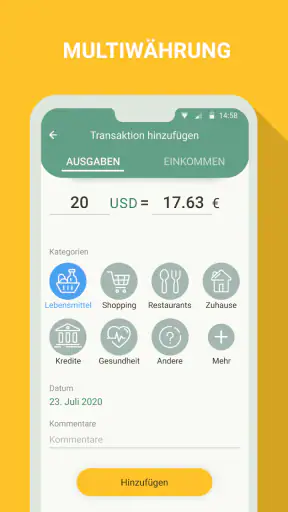
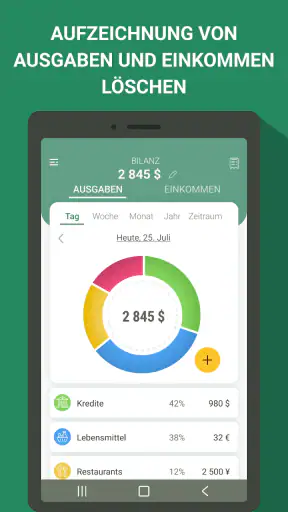
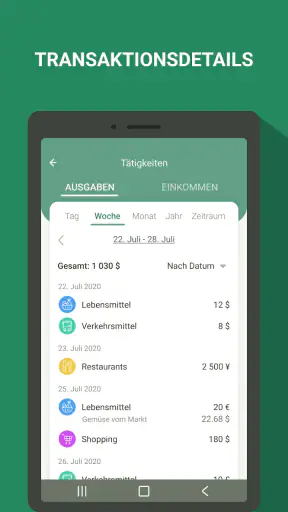
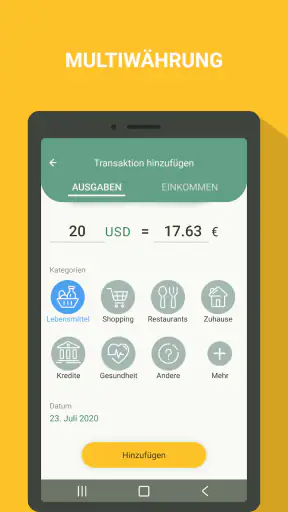
Ich habe Haushaltsbuch - buchhaltung als einfache Finanz-App ausprobiert und würde sie vor allem Menschen empfehlen, die ihre täglichen Ausgaben endlich regelmäßig eintragen möchten, ohne sich zuerst in komplizierte Tabellen einarbeiten zu müssen. Die Anwendung konzentriert sich auf das klassische Haushaltsbuch: Geldbewegungen festhalten, den Überblick behalten und am Monatsende besser verstehen, wohin das eigene Budget verschwunden ist.
Das klingt zunächst unspektakulär, ist im Alltag aber genau der Punkt. Viele Finanz-Apps wollen gleichzeitig Bankkonten verbinden, Anlagen analysieren, Verträge erkennen und Sparziele berechnen. Diese Lösung geht einen deutlich überschaubareren Weg. Sie gehört in den Bereich persönliche Finanzen und richtet sich an Nutzer, die ihre Ausgaben lieber bewusst selbst dokumentieren. In meiner Nutzung wirkt sie dadurch weniger wie ein Finanzcockpit und mehr wie ein digitales Notizbuch mit einer klaren Aufgabe.
Mein Eindruck vom aktuellen Stand
Die App ist kostenlos erhältlich und für alle Altersgruppen freigegeben. Sie läuft ab Android 7.0, wodurch sie auch auf älteren Geräten interessant bleibt. Entwickelt wird sie von Cleaner + Antivirus + VPN company. Der Name des Entwicklers wirkt zunächst ungewöhnlich für eine Buchhaltungs-App, doch entscheidend ist für mich die praktische Bedienung: Ich möchte einen Betrag schnell erfassen können, ohne durch unnötige Menüs geführt zu werden.
Mit einer durchschnittlichen Bewertung von 4,8 bei rund 486.000 Bewertungen und mehr als zehn Millionen Installationen hat die Anwendung eine große Nutzerbasis erreicht. Diese Zahlen beweisen natürlich nicht, dass sie für jeden Haushalt passt. Sie zeigen aber, dass das Grundprinzip viele Menschen anspricht: Ausgaben manuell festhalten und die persönliche Finanzlage verständlicher machen.
Beim ersten Öffnen würde ich nicht versuchen, sofort sämtliche vergangenen Monate nachzubauen. Der bessere Einstieg ist, am heutigen Tag zu beginnen und zunächst nur die wichtigsten Ausgaben einzutragen. So entsteht schnell ein realistisches Bild des eigenen Alltags, statt die Motivation an einer großen Nachholaktion zu verlieren. Gerade bei einem digitalen Haushaltsbuch ist regelmäßige Nutzung wichtiger als ein perfekter Start.
Die aktuelle Version ist 1.14.0. Für bestehende Nutzer ist das eine hilfreiche Orientierung, wenn sie prüfen möchten, ob sie wirklich die neueste Fassung verwenden. Die App wurde am 13.07.2020 veröffentlicht und ist damit kein ganz neues Produkt. Ihr heutiger Wert liegt deshalb weniger in einem überraschenden Konzept als in der Frage, ob die grundlegende Erfassung von Einnahmen und Ausgaben zuverlässig und angenehm genug funktioniert.
Für wen die manuelle Erfassung gut funktioniert
Ich sehe den größten Nutzen bei Personen, die ihre Finanzen bisher nur grob im Kopf verfolgen. Auch Studierende, Menschen mit wechselnden Ausgaben oder Familien mit einem einfachen Monatsbudget können davon profitieren. Wer nach jedem Einkauf kurz den Betrag einträgt, erkennt oft schon nach wenigen Wochen Muster, die im Kontoauszug allein leicht untergehen.
Ein realistisches Beispiel ist ein normaler Arbeitstag: Morgens bezahle ich einen Kaffee, mittags ein Essen und auf dem Heimweg noch einen kleinen Einkauf. Jede Zahlung für sich wirkt harmlos. Zusammengenommen kann sie aber erklären, warum am Monatsende weniger Geld übrig bleibt als geplant. Eine App wie diese zwingt mich, solche Kleinigkeiten sichtbar zu machen. Genau darin liegt ihr praktischer Wert.
Für gemeinsame Haushalte ist die Situation etwas komplizierter. Wenn mehrere Personen Ausgaben übernehmen, muss vorher klar sein, wer welche Beträge einträgt und wie gemeinsame Zahlungen behandelt werden. Ohne diese Absprache entstehen schnell Lücken oder doppelte Einträge. Die Anwendung kann dabei helfen, Ordnung zu schaffen, ersetzt aber keine gemeinsame Regel für die Haushaltsführung.
Was sich gegenüber einem Papier-Haushaltsbuch ändert
Ein Papierheft ist flexibel und kostet fast nichts, aber es verlangt Disziplin bei der Sortierung und beim Rechnen. Die digitale Variante ist im Alltag bequemer, weil ich mein Smartphone meistens ohnehin dabeihabe. Ein Eintrag direkt nach dem Bezahlen ist realistischer, als später mehrere Kassenzettel auf dem Küchentisch zu sammeln.
Gegenüber einer Tabellenkalkulation ist der Einstieg weniger trocken. Eine Tabelle kann zwar sehr genaue Auswertungen ermöglichen, muss aber erst eingerichtet werden. Kategorien, Formeln und Monatsblätter können Anfänger schnell abschrecken. Bei dieser App steht dagegen die schnelle Eingabe im Vordergrund. Der Nachteil ist der umgekehrte: Wer eigene komplizierte Berechnungen oder eine vollständig individuelle Struktur braucht, stößt eher an Grenzen.
Auch der Vergleich mit Banking-Apps fällt interessant aus. Eine Banking-App zeigt mir, was bereits über mein Konto gelaufen ist. Ein Haushaltsbuch unterstützt mich dabei, Ausgaben bewusst zu beobachten und gegebenenfalls auch Bargeldzahlungen zu berücksichtigen. Für eine vollständige Finanzübersicht können beide Ansätze sinnvoll sein, aber sie erfüllen nicht dieselbe Aufgabe. Wer automatische Kontosynchronisierung erwartet, sollte diese Anwendung nicht mit einem modernen Banking-Manager verwechseln.
Bedienung, Arbeitsweise und sinnvolle Routinen
Die wichtigste Gewohnheit ist, Ausgaben möglichst zeitnah einzutragen. Ich würde dafür einen festen Moment wählen, etwa nach dem Heimkommen oder beim Blick auf den Einkaufsbeleg. Wer nur einmal pro Woche einträgt, muss sich an viele kleine Zahlungen erinnern und verliert genau die Spontankäufe, die für eine brauchbare Auswertung oft entscheidend sind.
Ein nützlicher Ansatz ist, nicht jede Ausgabe emotional zu bewerten. Der Zweck besteht zunächst darin, ein ehrliches Bild zu erhalten. Wenn ich einen Snack oder einen ungeplanten Einkauf auslasse, weil der Betrag klein wirkt, verfälsche ich meine eigene Übersicht. Die Qualität des Haushaltsbuchs hängt stärker von konsequenten Einträgen als von großen Sparvorsätzen ab.
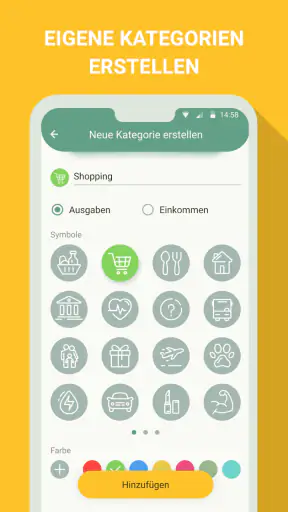
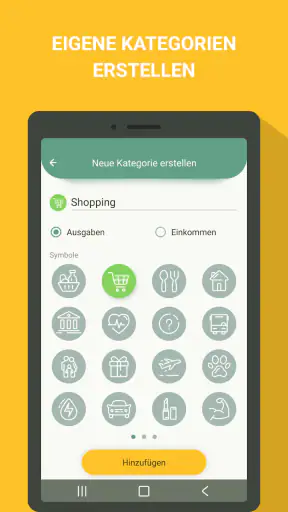
Ich würde außerdem am Anfang nicht zu viele Kategorien anlegen. Eine sehr feine Aufteilung klingt zwar ordentlich, macht die tägliche Nutzung aber langsamer. Für den Start reichen beispielsweise Lebensmittel, Wohnen, Mobilität, Freizeit und Sonstiges. Erst wenn sich zeigt, dass eine Kategorie zu grob ist, lohnt sich eine weitere Unterteilung. Das ist ein kleiner, aber wichtiger Unterschied zwischen einer App, die man wirklich nutzt, und einer, die nach zwei Tagen liegen bleibt.
Besonders hilfreich ist die Rückschau nach einigen Wochen. Dabei sollte man nicht nur nach dem größten Einzelbetrag suchen. Interessanter sind wiederkehrende kleine Ausgaben und unregelmäßige Kosten, die im Monatsbudget keinen festen Platz haben. Ich würde deshalb neben dem täglichen Eintragen einen kurzen monatlichen Check einplanen: Welche Ausgaben waren vorhersehbar, welche kamen überraschend und welche möchte ich im nächsten Monat anders behandeln?
Ein sinnvoller Ablauf für unregelmäßige Einnahmen
Bei einem festen Gehalt ist ein Monatsbudget relativ leicht zu planen. Schwieriger wird es bei freiberuflicher Arbeit, Nebenjobs oder schwankenden Einnahmen. In diesem Fall würde ich nicht den besten Monat als Grundlage nehmen, sondern mit einem vorsichtigen Durchschnitt arbeiten und variable Ausgaben getrennt beobachten. Das Haushaltsbuch liefert dafür die Aufzeichnungen, nimmt mir die finanzielle Entscheidung aber nicht ab.
Auch Rücklagen sollten im eigenen Denken nicht wie frei verfügbares Geld behandelt werden. Wenn ich eine größere jährliche Rechnung erst im Zahlungsmonat berücksichtige, wirkt mein Budget plötzlich aus dem Gleichgewicht. Besser ist es, solche Kosten gedanklich auf mehrere Monate zu verteilen und die entsprechenden Beträge regelmäßig zurückzulegen. Die App kann diese Planung unterstützen, wenn ich die Einträge konsequent führe; sie ist jedoch kein Ersatz für eine persönliche Rücklagenstrategie.
Was sich für bestehende Nutzer verändert
Wer die App bereits länger verwendet, dürfte vor allem von einer stabilen, vertrauten Arbeitsweise profitieren. Die aktuelle Fassung 1.14.0 ist der relevante Stand für die Nutzung heute. Ich würde bei einem Update nicht automatisch erwarten, dass sich die gesamte Bedienlogik verändert. Bei einem etablierten Haushaltsbuch ist Beständigkeit sogar ein Vorteil: Wenn Eingaben und Auswertungen vertraut bleiben, fällt es leichter, die Routine beizubehalten.
Für neue Nutzer ist das Veröffentlichungsdatum vom 13.07.2020 ebenfalls ein Hinweis auf die Einordnung. Die Anwendung ist nicht als kurzfristiger Trend interessant, sondern als länger verfügbares Werkzeug für eine einfache Aufgabe. Gleichzeitig sollte man die Erwartungen realistisch halten. Eine App, die über mehrere Jahre im Kern ein Haushaltsbuch bleibt, muss nicht automatisch dieselben Komfortfunktionen bieten wie jüngere Finanzplattformen mit starkem Automatisierungsfokus.
Die große Verbreitung und die hohe Bewertung können bei der Entscheidung beruhigen, sollten aber nicht die eigene Arbeitsweise ersetzen. Manche Menschen möchten jede Zahlung selbst prüfen; andere empfinden genau das als lästig. Für die erste Gruppe kann die App motivierend sein, weil jede Eingabe eine bewusste Entscheidung darstellt. Für die zweite Gruppe wird selbst eine gut gemachte Oberfläche wahrscheinlich nicht dauerhaft bequem genug sein.
Die wichtigsten Grenzen im Alltag
Die größte mögliche Reibung ist die manuelle Pflege. Wenn ich viele Kartenzahlungen, Abos und Bargeldkäufe habe, steigt der Aufwand. Vergessene Einträge führen zu einer lückenhaften Übersicht, und nachträgliches Ergänzen kostet mehr Konzentration. Wer eine automatische Zuordnung von Kontobewegungen erwartet, sollte eher nach einer Banking- oder Finanzmanagement-App mit diesem Schwerpunkt suchen.
Auch bei komplexen Haushalten kann die einfache Ausrichtung zu kurz greifen. Mehrere Konten, gemeinsame und persönliche Budgets oder sehr detaillierte Jahresplanung verlangen oft mehr Struktur, als ein klassisches digitales Haushaltsbuch bequem abbilden kann. Für solche Fälle ist eine Tabellenlösung manchmal besser, weil sie sich exakt an die eigenen Regeln anpassen lässt.
Ein weiterer Punkt betrifft die Motivation. Die App kann Daten sammeln, aber sie entscheidet nicht, welche Ausgaben sinnvoll sind. Wer nur Zahlen einträgt und niemals zurückblickt, erhält zwar eine Chronik, aber keine Veränderung im Verhalten. Ich würde die Nutzung deshalb immer mit einem konkreten Ziel verbinden: etwa herausfinden, wie hoch die tatsächlichen Freizeitkosten sind, oder vor einer größeren Anschaffung mehrere Monate lang ein realistisches Budget beobachten.
Die kostenlose Nutzung macht den Einstieg leicht. Gleichzeitig gibt es In-App-Käufe von 1,99 Euro bis 47,99 Euro bei Abrechnung über Google Play. Vor dem Kauf würde ich prüfen, welche Zusatzfunktionen tatsächlich benötigt werden und ob die einfache kostenlose Nutzung für den eigenen Zweck bereits ausreicht. Für eine App, die hauptsächlich tägliche Ausgaben dokumentieren soll, sollte man nicht automatisch jede kostenpflichtige Option aktivieren.
Dateneingabe mit weniger Aufwand
Ein praktischer Tipp ist, wiederkehrende Zahlungen gedanklich vorzubereiten. Miete, Versicherungen oder regelmäßige Mitgliedschaften müssen nicht jedes Mal neu überlegt werden. Ich würde sie zu Monatsbeginn einplanen und anschließend nur noch kontrollieren, ob sich etwas geändert hat. Dadurch bleibt die tägliche Eingabe den wirklich variablen Ausgaben vorbehalten.
Bei Bargeld ist Genauigkeit besonders wichtig. Wenn ich mehrere kleine Käufe aus dem Portemonnaie nicht einzeln dokumentiere, kann die Differenz am Monatsende überraschend groß sein. Eine kurze Notiz direkt nach dem Kauf ist hier zuverlässiger als der Versuch, mich später an jede Ausgabe zu erinnern. Gerade dieser Einsatzbereich unterscheidet ein Haushaltsbuch von einer reinen Kontoübersicht.
Für Paare oder Familien würde ich eine feste Zuständigkeit vereinbaren. Entweder trägt jede Person ihre eigenen Ausgaben ein, oder eine Person pflegt das gemeinsame Haushaltsbuch regelmäßig. Mischformen funktionieren nur dann gut, wenn klar ist, welche Zahlungen bereits erfasst wurden. Diese organisatorische Entscheidung ist unscheinbar, verhindert aber viele Fehler und macht die späteren Monatsvergleiche deutlich brauchbarer.
Wann eine andere Lösung besser passt
Ich würde diese App nicht als erste Wahl empfehlen, wenn das Hauptziel die automatische Kontenanalyse ist. Wer möglichst wenig selbst eingeben möchte, wird mit einer Banking-App oder einem Finanzmanager mit Kontenanbindung wahrscheinlich zufriedener. Ebenso ist eine Tabellenkalkulation geeigneter, wenn eigene Formeln, umfangreiche Jahresberichte oder ein sehr individuelles Haushaltsmodell im Mittelpunkt stehen.
Die Anwendung passt besser zu Menschen, die bewusst und überschaubar arbeiten wollen. Sie ist besonders interessant, wenn bisher gar kein System vorhanden ist und der erste Schritt möglichst niedrigschwellig sein soll. Auch wer ein Papierheft ersetzen möchte, ohne gleich ein vollständiges Finanzplanungsprogramm einzurichten, findet hier einen naheliegenden Ansatz.
Für Kinder und Jugendliche kann die Altersfreigabe ab null Jahren zwar unproblematisch sein, aber das bedeutet nicht, dass die App automatisch ein vollständiges Lernprogramm für Finanzbildung darstellt. Eltern sollten die Kategorien und Ziele gemeinsam erklären. Der eigentliche Lerneffekt entsteht, wenn junge Nutzer verstehen, warum ein kleiner Betrag regelmäßig relevant sein kann und wie sich Ausgaben auf ein begrenztes Budget auswirken.
Worauf ich bei der weiteren Entwicklung achten würde
Bei zukünftigen Versionen wäre für mich entscheidend, ob die App ihre einfache Bedienung bewahrt, während sie den Alltag noch etwas besser unterstützt. Neue Funktionen wären nur dann sinnvoll, wenn sie die Eingabe beschleunigen oder die Rückschau verständlicher machen. Ein überladenes Menü würde den größten Vorteil dieser Lösung schwächen.
Bestehende Nutzer sollten bei Aktualisierungen vor allem darauf achten, ob ihre bisherige Routine unverändert funktioniert. Wer seine Ausgaben über längere Zeit dokumentiert, sollte außerdem regelmäßig prüfen, ob Kategorien noch zum eigenen Leben passen. Das ist keine technische Aufgabe, aber ein wichtiger Teil der Produktentwicklung aus Nutzersicht: Ein Haushaltsbuch bleibt nur dann hilfreich, wenn seine Struktur mit den eigenen Gewohnheiten Schritt hält.
Ich würde auch beobachten, wie gut die App mit unterschiedlichen Lebenssituationen zurechtkommt. Für einen einfachen Einpersonenhaushalt kann eine schlanke Lösung vollkommen genügen. Bei Familien, mehreren Einnahmequellen oder häufigen gemeinsamen Zahlungen steigt der Bedarf an klaren Regeln und detaillierter Organisation. Die richtige Entscheidung hängt daher weniger von der Bewertung im Store ab als davon, wie viel Automatisierung und Tiefe man persönlich braucht.
Unterm Strich sehe ich Haushaltsbuch - buchhaltung als zugängliches Werkzeug für bewusstes Ausgabentracking. Die App ist kostenlos startbar, läuft auch auf älteren Android-Geräten und verfolgt einen klaren Zweck. Ihre Stärke ist nicht, alle Finanzaufgaben zu übernehmen, sondern den Nutzer dazu zu bringen, die eigenen Zahlungen wahrzunehmen. Wer regelmäßig selbst einträgt und die Rückblicke ernst nimmt, bekommt ein nützliches Bild des eigenen Budgets.
Meine Empfehlung fällt deshalb differenziert aus: Für Einsteiger, Bargeldnutzer und Menschen mit einem überschaubaren Haushaltsplan ist die Anwendung einen Versuch wert. Wer automatische Bankdaten, komplexe Auswertungen oder eine vollständig gemeinsame Familienverwaltung erwartet, sollte sich eher nach einer spezialisierten Alternative umsehen. Für mich bleibt sie dann überzeugend, wenn ich sie als einfaches digitales Haushaltsbuch behandle und nicht als komplette Finanzzentrale.


